정보 확인 기준일: 2026년 8월 26일
퇴직 후 처음 받은 지역보험료 고지서가 예상보다 크더라도 곧바로 임의계속가입부터 신청할 일은 아닙니다. 가족의 건강보험 피부양자로 인정될 수 있다면 별도 지역보험료를 내지 않는 경로를 먼저 검토해야 하고, 피부양자가 될 수 없다면 최초 지역보험료와 국민건강보험공단이 확인해 준 임의계속 예상 보험료를 같은 기준으로 비교해야 합니다.
핵심은 퇴직 전 월급이나 집값만 보고 짐작하는 것이 아닙니다. 첫 고지서의 실제 금액을 A, 공단이 산정한 임의계속 예상액을 B로 두고 비교하면 피부양자·임의계속가입·지역가입 중 무엇을 먼저 선택할지 판단하기 쉬워집니다.
첫 지역보험료 고지서를 받았다면 세 단계로 판단합니다
| 현재 상황 | 먼저 할 일 | 우선 선택 |
|---|---|---|
| 가족 중 직장가입자가 있음 | 피부양자의 부양·소득·재산요건 확인 | 요건 충족 시 피부양자 신청 검토 |
| 피부양자가 될 수 없음 | 첫 지역보험료와 임의계속 예상액 비교 | 더 낮은 쪽 선택 |
| 지역보험료가 임의계속보다 높음 | 고지서의 납부기한을 기준으로 신청기한 확인 | 임의계속가입 검토 |
| 지역보험료가 더 낮음 | 소득·재산 변동 가능성까지 확인 | 지역가입 유지 검토 |
| 소득·재산 또는 가족 상황이 변함 | 변경 후 보험료와 자격을 다시 조회 | 기존 선택 재검토 |
판정 순서는 피부양자 가능성 확인 → A와 B 비교 → 신청기한 안에 선택입니다. 임의계속가입 대상이라는 사실과 임의계속보험료가 더 저렴하다는 판단은 서로 다른 문제입니다.
고지서 두 장으로 월 부담을 비교하는 방법
비교할 때는 건강보험료만 한쪽에 놓고 다른 쪽은 장기요양보험료까지 포함하면 안 됩니다. 두 금액 모두 건강보험료와 장기요양보험료를 포함한 월 납부총액으로 맞추세요.
- A: 퇴직 후 최초 지역보험료 고지서의 월 납부총액
- B: 국민건강보험공단에서 확인한 임의계속 예상 월 납부총액
- 월 차액: A - B
- 단순 36개월 차액: (A - B) × 36
| 사례 | 비교 | 단순 차액 | 판정 |
|---|---|---|---|
| 사례 1 | A 20만원 B 15만원 |
월 5만원 36개월 180만원 |
기한 안에 임의계속가입 검토 |
| 사례 2 | A 10만원 B 15만원 |
지역가입이 월 5만원 낮음 36개월 180만원 |
임의계속을 서두르지 말고 지역가입 유지 검토 |
| 사례 3 | 피부양자 요건 충족 가능 | 승인 시 별도 지역보험료가 없는 구조 | A·B 선택 전에 피부양자 신청 검토 |
36개월 차액의 한계: 보험료, 자격, 소득·재산과 가족 상황이 36개월 동안 그대로라는 가정의 참고값입니다. 임의계속 적용이 최대 36개월이라는 이유만으로 실제 절감액이 표와 같다고 단정할 수 없습니다.
가족의 피부양자가 될 가능성부터 확인해야 합니다
배우자나 자녀가 직장가입자라고 해서 자동으로 피부양자가 되는 것은 아닙니다. 국민건강보험법 시행규칙은 부양요건과 소득·재산요건을 모두 충족하도록 정하고 있습니다.
| 확인 항목 | 빠른 점검 | 주의할 부분 |
|---|---|---|
| 가족관계·부양 | 직장가입자의 배우자·직계존비속 등 법정 범위인지 확인 | 관계와 동거 여부에 따라 부양요건이 달라질 수 있음 |
| 연간 합산소득 | 원칙적으로 연 2,000만원 이하인지 확인 | 이자·배당·사업·근로·연금·기타소득을 함께 봄 |
| 사업소득 | 사업자등록이 있다면 사업소득 발생 여부 확인 | 미등록 사업·장애인 등 예외 기준이 있어 일반 소득한도만 보면 안 됨 |
| 재산세 과세표준 | 5억4천만원 이하인지 우선 확인 | 5억4천만원 초과 9억원 이하라면 연소득 1천만원 이하 등 추가조건 확인 |
이 표는 가능성을 거르는 빠른 점검표입니다. 형제·자매, 비동거 가족, 장애인·국가유공자, 사업소득 예외처럼 세부조건이 다르므로 최종 자격은 국민건강보험공단에서 확인해야 합니다.
피부양자로 인정되면 해당 직장가입자의 자격에 편입되므로 퇴직자에게 별도의 지역보험료가 부과되지 않습니다. 다만 신청 전 상태나 승인되지 않은 기간을 임의로 0원으로 계산하면 안 됩니다.
임의계속가입 대상이어도 보험료부터 비교해야 합니다
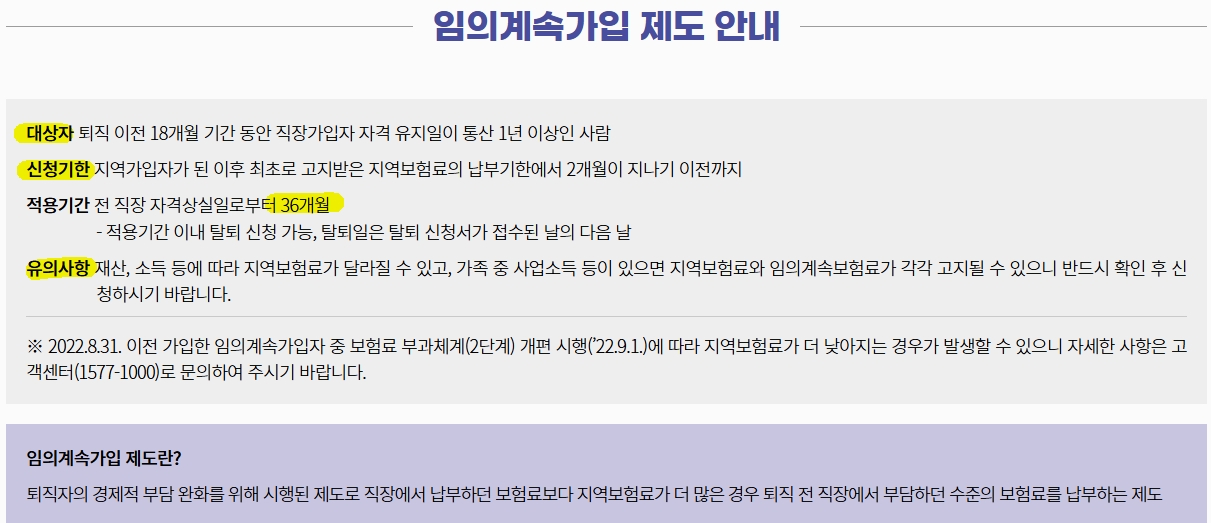
임의계속가입 신청자격은 퇴직 전 한 회사에서 연속 1년 근무했는지만 보는 기준이 아닙니다. 사용관계가 끝난 날 이전 18개월 동안 직장가입자 자격 유지기간이 통산 1년 이상이어야 합니다. 여러 사업장의 직장가입 기간이 있다면 자격득실확인서로 기간을 확인한 뒤 공단의 판정을 받는 것이 안전합니다.
임의계속가입자의 보수월액은 마지막 한 달 월급이나 마지막 급여명세서의 본인부담액으로 정하지 않습니다. 국민건강보험법 제110조에 따라 보수월액보험료가 산정된 최근 12개월간 보수월액의 평균을 사용합니다. 따라서 퇴직 직전에 성과급이나 월급 변동이 있었다면 마지막 달과 예상액이 다를 수 있습니다.
공단에 문의할 때는 “임의계속 가입이 가능한가요?”에서 끝내지 말고 다음 네 가지를 함께 물어보세요.
- 퇴직 전 18개월 중 직장가입 통산 1년 요건을 충족하는지
- 건강보험료와 장기요양보험료를 포함한 임의계속 예상 월 납부총액이 얼마인지
- 가족 중 별도 지역보험료가 부과될 사람이 있는지
- 내 최초 지역보험료 고지서 기준 정확한 신청 마감일이 언제인지
신청기한은 퇴직일부터 2개월이 아닙니다
가장 많이 틀리는 부분입니다. 기준점은 퇴직일이 아니라 지역가입자가 된 뒤 최초로 고지받은 지역보험료의 납부기한입니다. 그 납부기한에서 2개월이 지나기 이전까지 공단에 신청해야 합니다.
퇴직일에 단순히 두 달을 더해 마감일을 계산하지 마세요. 최초 지역보험료 고지서에서 납부기한을 찾고, 국민건강보험공단 1577-1000이나 지사에 그 날짜를 알려 정확한 마지막 신청일을 확인하는 방법이 가장 안전합니다.
임의계속 적용기간은 퇴직 전 직장가입자 자격상실일의 다음 날부터 계산해 최대 36개월입니다. 신청한 날부터 새로 36개월이 시작되는 제도가 아닙니다.
임의계속 첫 보험료를 놓치면 자격을 유지할 수 없습니다
신청만 마쳤다고 최대 36개월이 자동 보장되는 것은 아닙니다. 국민건강보험법 제110조는 신청 후 최초로 내야 할 직장가입자 보험료를 그 납부기한부터 2개월이 지난 날까지 내지 않으면 자격을 유지할 수 없다고 규정합니다.
신청 뒤에는 최초 고지서의 금액·납부기한·납부 여부를 다시 확인하세요. 임의계속보험료와 가족에게 부과된 지역보험료가 따로 있는 경우 한 장만 납부하고 끝났다고 착각하지 않아야 합니다.
2026년 보험료율은 비교의 배경값입니다
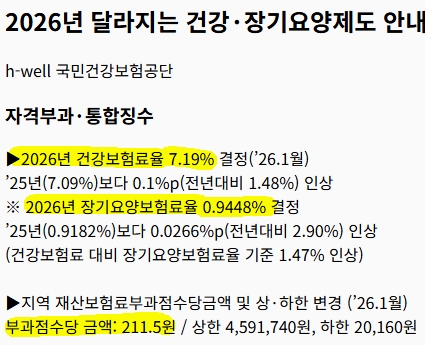
2026년 직장가입자 건강보험료율은 7.19%, 장기요양보험료율은 소득 대비 0.9448%입니다. 지역가입자의 재산보험료 부과점수당 금액은 211.5원입니다. 다만 이 숫자만으로 임의계속보험료나 지역보험료를 정확히 재현하기는 어렵습니다.
| 2026년 기준 | 수치 | 읽는 방법 |
|---|---|---|
| 직장 건강보험료율 | 7.19% | 일반 직장가입자는 사용자와 가입자가 절반씩 부담하지만 임의계속은 공단 산정액 확인 필요 |
| 장기요양보험료율 | 0.9448% | 월 부담 비교 시 장기요양보험료 포함 |
| 지역 재산점수당 금액 | 211.5원 | 지역보험료는 소득·재산 자료와 경감 등을 반영해 세대 단위 산정 |
지역가입자는 직장가입자처럼 마지막 월급 하나로 계산하지 않습니다. 공단이 확보한 소득·재산 자료와 세대 구성, 적용되는 경감 등을 반영하므로 인터넷의 단순 계산값보다 실제 최초 고지액 A를 우선해야 합니다.
실제로 선택하고 신청하는 순서
- 국민건강보험 홈페이지에서 자격득실확인서를 발급해 직장가입 기간과 지역가입 전환일을 확인합니다.
- 가족 중 직장가입자가 있다면 피부양자 부양·소득·재산요건을 먼저 확인합니다.
- 피부양자가 어렵다면 최초 지역보험료 고지서의 월 납부총액 A와 납부기한을 기록합니다.
- 국민건강보험공단 1577-1000 또는 지사에서 임의계속 자격, 예상 월 납부총액 B, 가족의 별도 보험료와 신청 마감일을 확인합니다.
- A와 B를 같은 범위로 비교하고, 현재뿐 아니라 가까운 시기의 소득·재산 변동 가능성도 점검합니다.
- 임의계속을 선택한다면 기한 안에 임의계속 가입신청서를 제출하고 최초 보험료 납부까지 확인합니다.
국민건강보험공단 안내에 따르면 임의계속가입은 본인 신청이 원칙이며 지사 방문, 팩스, 우편, 유선 등의 방법을 이용할 수 있습니다. 개인 상황에 따라 제출방법과 확인서류가 달라질 수 있으므로 먼저 고객센터나 지사에 본인 접수방법을 확인하세요.
자격득실확인서 확인 경로: 국민건강보험 홈페이지 → 민원여기요 → 개인민원 → 증명서 발급·확인 → 자격득실확인서
공식 이용가이드: https://www.nhis.or.kr/static/html/guide/sub2_010101.html
퇴직 후 함께 처리할 일
건강보험 선택과 별개로 실업급여를 신청한다면 회사의 상실신고·이직확인서, 고용24 구직신청과 고용센터 절차도 놓치지 않아야 합니다. 전체 순서는 2026 실업급여 신청 가이드|조건·금액·실업인정 순서에서 확인할 수 있습니다.
마지막으로 확인할 체크리스트
- 피부양자 가능성을 확인하기 전에 임의계속가입부터 결정하지 않았다.
- 첫 지역보험료와 임의계속 예상액을 모두 장기요양보험료 포함 총액으로 비교했다.
- 신청기한을 퇴직일부터 2개월로 계산하지 않았다.
- 최근 12개월 보수월액 평균이 기준이라는 점을 확인했다.
- 가족의 사업소득 등으로 별도 지역보험료가 생기는지 물어봤다.
- 임의계속가입 신청 뒤 최초 보험료의 납부 여부까지 확인할 준비를 했다.
정답은 세 제도 중 이름이 가장 유리해 보이는 것을 고르는 데 있지 않습니다. 피부양자 승인 가능성, 실제 고지된 A, 공단이 산정한 B와 신청기한을 같은 날 확인해야 내 상황에서 월 부담이 가장 낮은 선택을 할 수 있습니다.
공식 확인 링크
- 국민건강보험공단 임의계속가입 제도 안내: https://www.nhis.or.kr/static/alim/paper/oldpaper/202302/sub/23.html
- 국민건강보험공단 2026년 건강·장기요양보험 제도 리플릿: https://www.nhis.or.kr/renewal_popup/poster/20260204_poster_longdesc_1.html
- 국민건강보험법 제110조 실업자에 대한 특례: https://www.law.go.kr/LSW/lsLawLinkInfo.do?chrClsCd=010202&lsJoLnkSeq=1000188260
- 국민건강보험법 시행령 제77조 임의계속 적용기간: 국가법령정보센터 국민건강보험법 시행령 제77조
- 국민건강보험법 시행규칙 제62조 직장가입 자격 유지기간: 국가법령정보센터 국민건강보험법 시행규칙 제62조
- 국민건강보험공단 자격득실확인서 이용가이드: https://www.nhis.or.kr/static/html/guide/sub2_010101.html
이 글은 일반적인 선택 순서를 돕기 위한 정보입니다. 피부양자 인정, 임의계속 자격과 실제 보험료는 본인의 가족관계·직장가입 이력·소득·재산 자료를 토대로 국민건강보험공단이 최종 판단합니다.
'세금·연금·고용' 카테고리의 다른 글
| 2026 배우자 출산전후휴가|예정일 50일 전·사용기한 계산 (0) | 2026.08.29 |
|---|---|
| 2026 배우자 유산·사산휴가|5일 중 3일 유급·급여 계산 (0) | 2026.08.28 |
| 2026 국민연금 조기수령 vs 연기연금|월 100만원이면 손익분기 나이는? (0) | 2026.08.19 |
| 2026 단기 육아휴직 1주·2주|사용사유·신청기한·급여 (0) | 2026.08.12 |
| 2026 주민세 사업소분 신고기간|개인사업자 8천만원 기준·위택스 신고방법 (0) | 2026.08.10 |

